Arbitrage · 10 min de lecture
Wallet mobile ou carte physique : ce que disent les usages réels des programmes de fidélité
La question revient à chaque refonte de programme : faut-il encore imprimer des cartes, maintenant que le portefeuille du téléphone sait tout faire ? Posée ainsi, elle n'a pas de réponse utile, parce qu'elle oppose deux supports qui ne servent pas au même moment du parcours. Cet article prend le problème par les usages observables — le passage en caisse, le geste d'adhésion, la visibilité entre deux visites — et aboutit à un arbitrage opérationnel plutôt qu'à un choix de camp.
1. Une carte de fidélité, c'est d'abord un identifiant
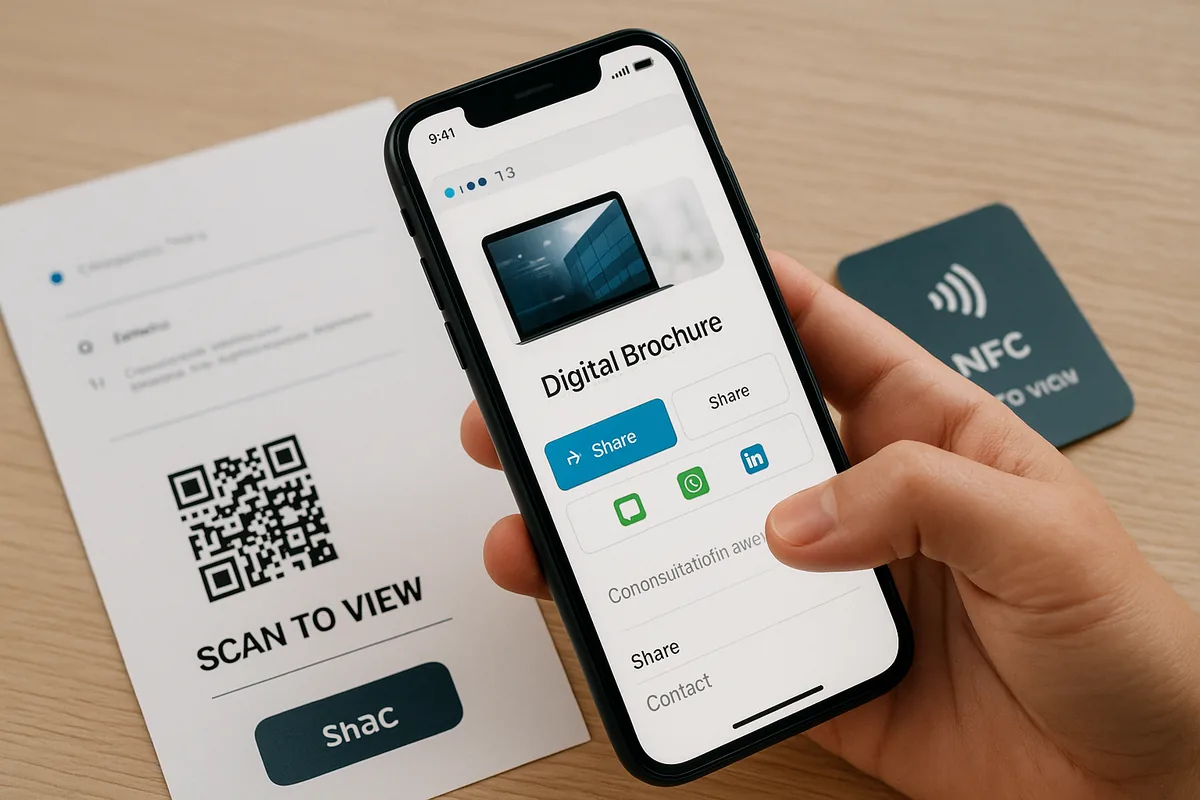
Quel que soit le support, une carte de fidélité ne contient qu'une chose : un identifiant qui pointe vers une fiche client. Le solde de points, l'historique d'achats, le palier atteint, la récompense disponible : rien de tout cela n'est stocké sur la carte. Tout vit dans votre base, et la carte se contente de dire à la caisse « voici de qui il s'agit ».
La conséquence est stratégique : le débat wallet contre carte physique n'est pas un débat de technologie, c'est un débat de présentation. Les deux supports transportent le même numéro. Ils ne diffèrent que sur la manière dont ce numéro arrive sous le lecteur, sur ce qu'ils coûtent, et sur ce qu'ils font du client entre deux visites.
Si les mécaniques du programme — points, paliers, récompenses — ne sont pas encore arrêtées, commencez par là : notre guide comment fonctionne une carte de fidélité traite cette couche, qui précède toute question de support.
2. Ce que le wallet mobile fait bien
Le portefeuille du téléphone excelle sur tout ce qui se passe à distance : mettre à jour un solde, rappeler une récompense, atteindre un client sans lui écrire. Aucun support imprimé ne sait faire cela.
- Le solde se met à jour tout seul. La carte affiche le nombre de points réel, actualisé depuis votre système. Le client sait où il en est sans rien demander — ce qui règle la faiblesse historique des programmes à points : l'opacité.
- La notification de proximité. Les deux écosystèmes de portefeuille mobile savent faire remonter la carte sur l'écran verrouillé quand le téléphone approche d'un lieu enregistré. Un rappel contextuel, au moment où il sert.
- Aucun coût unitaire. Une carte ajoutée au wallet ne coûte rien à produire ni à réémettre. Pour un programme qui recrute par vagues ou qui teste une mécanique, c'est décisif.
- Le téléphone est toujours là. Un client peut oublier son portefeuille ; il oublie rarement son téléphone.
- Une empreinte matérielle nulle, en apparence. Rien n'est fabriqué, rien n'est jeté. La nuance mérite d'être posée : l'argument tient si la carte dématérialisée remplace un support jetable, beaucoup moins si elle remplace une carte prévue pour durer des années.
Ces qualités sont réelles, et elles expliquent l'essor de la carte de fidélité digitale dans les enseignes à forte fréquence, où le solde bouge à chaque passage. Elles ne disent rien, en revanche, de ce qui se passe au comptoir.
3. Ce que le wallet mobile fait mal
Le wallet pèche exactement là où le programme se joue : les quelques secondes du passage en caisse, et l'instant de l'adhésion. Ce ne sont pas des défauts de jeunesse, mais des propriétés structurelles du support.
Le passage en caisse dépend d'un appareil
Présenter une carte physique demande un geste. Le wallet en demande plusieurs : sortir le téléphone, le déverrouiller, ouvrir le portefeuille, trouver la bonne carte, monter la luminosité pour que le lecteur accroche le QR. Chaque étape peut échouer — batterie vide, téléphone au fond d'un sac, dalle rayée, luminosité automatique trop basse. Et elle échoue devant une file d'attente : c'est là que le client renonce.
L'inscription au moment de l'encaissement fait perdre du temps
L'adhésion au wallet se déroule presque toujours au comptoir : scanner une affichette, attendre le chargement, accepter l'ajout, revenir à la caisse. Une minute en conditions idéales, davantage dès que le réseau mobile est faible — et les caisses sont souvent en sous-sol ou en fond de magasin. L'enseigne paie en temps de caisse ce qu'elle économise en impression.
Une partie de la clientèle reste dehors
Tous vos clients n'ont pas un téléphone récent, un forfait données confortable, ou simplement l'envie d'ajouter des cartes à un portefeuille numérique. Cette part varie selon les secteurs, mais elle n'est jamais répartie au hasard : elle se concentre chez les clients les plus âgés, souvent parmi les plus fidèles. Un programme exclusivement dématérialisé les exclut sans le dire.
Deux écosystèmes fermés, dont vous ne fixez pas les règles
Les portefeuilles mobiles appartiennent à deux acteurs qui décident seuls des formats acceptés, des conditions d'usage des notifications et de l'évolution de leurs interfaces. Vous êtes locataire d'un espace, pas propriétaire d'un canal : une dépendance à intégrer comme n'importe quelle plateforme tierce.
Une visibilité nulle entre deux visites
C'est le point le plus sous-estimé. Une carte dans un portefeuille numérique est invisible tant qu'on ne la cherche pas : elle n'existe qu'au moment où le client pense déjà à vous. Elle accompagne la visite, elle ne la provoque pas. Une carte physique, elle, se voit chaque fois que le portefeuille s'ouvre — plusieurs fois par jour, pour d'autres raisons.
4. Ce que la carte physique fait bien
La carte imprimée gagne sur trois terrains que le numérique n'atteint pas : le rappel passif, le geste d'adhésion et la fiabilité en caisse. Ce sont précisément les terrains où se décide la fréquence de visite.
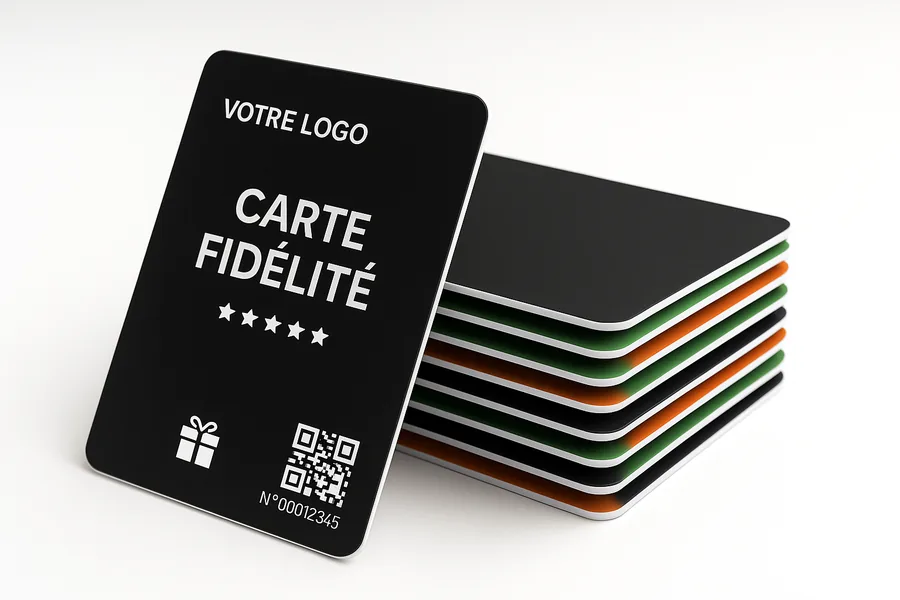
- Le rappel visuel dans le portefeuille. Votre logo passe sous les yeux du client chaque fois qu'il paie ailleurs. Cette répétition ne s'achète pas et ne dépend d'aucune notification, d'aucun consentement à renouveler, d'aucun algorithme.
- La remise en main propre porte l'adhésion. Tendre une carte, la nommer, dire ce qu'elle donne : le geste prend cinq secondes et transforme une inscription administrative en petit événement. Une carte reçue en main est perçue comme un objet de valeur ; une carte ajoutée à un portefeuille numérique, comme une ligne de plus.
- La lecture est immédiate et inconditionnelle. Un code-barres ou un QR imprimé se scanne à plat, du premier coup, avec le matériel déjà présent en caisse — voyez notre guide du code-barres en point de vente pour le choix du standard. Une carte à puce ou NFC se présente sans même sortir de l'étui. Ni batterie, ni réseau, ni luminosité.
- Le cadeau et le parrainage deviennent possibles. Une carte se donne. C'est le mécanisme qui relie la fidélité à la carte cadeau et au parrainage. Un identifiant dans un portefeuille numérique ne se transmet pas de la main à la main.
- Une durée de vie de plusieurs années. Une carte en PVC survit au portefeuille, aux clés et au temps : sur un programme conçu pour durer, son coût se répartit sur des dizaines de passages en caisse. La comparaison avec les supports légers est détaillée dans carte PVC ou carte papier.
5. Ce que la carte physique fait mal
La carte imprimée a trois limites nettes, et il serait malhonnête de les minimiser : elle coûte à l'unité, elle s'oublie, et elle ne sait rien afficher de vivant.
- Un coût unitaire réel. Chaque carte se fabrique, se stocke, se réassortit. La commande démarre à partir de 100 cartes — accessible pour un point de vente unique, mais cela impose une prévision de volume que le numérique n'exige pas. Une série mal calibrée dort en réserve.
- Elle s'oublie. Le portefeuille resté à la maison, c'est un passage en caisse sans rattachement — sauf si votre caisse sait retrouver la fiche par le nom ou le téléphone, ce qui doit être prévu dès le départ.
- Le solde n'est pas sur la carte. Aucune impression n'affiche un nombre de points qui bouge. Le client doit demander ou consulter un espace en ligne. C'est le manque exact que le wallet comble.
- La mise à jour graphique passe par une réimpression. Changement de logo, nouvelle mention légale : la carte en circulation ne change pas. Une conception graphique sobre et peu datée allonge la durée de vie utile de la série.
Relisez les deux listes côte à côte : les faiblesses de l'un sont, presque terme pour terme, les forces de l'autre. C'est la raison pour laquelle l'arbitrage exclusif est un mauvais arbitrage.
6. Le comparatif, support par support
Sur les huit critères qui comptent réellement dans l'exploitation d'un programme, aucun des deux supports ne gagne plus de cinq fois — et jamais sur les mêmes.
| Critère | Wallet mobile | Carte physique |
|---|---|---|
| Coût unitaire | Nul | Réel, à partir de 100 cartes |
| Solde de points visible et à jour | Oui, en continu | Non, consultable ailleurs |
| Fiabilité du passage en caisse | Dépend de l'appareil, du réseau et de l'écran | Constante, aucun préalable |
| Rapidité d'adhésion au comptoir | Lente : installation pendant l'encaissement | Immédiate : remise en main propre |
| Visibilité entre deux visites | Nulle sauf notification | Permanente dans le portefeuille |
| Couverture de la clientèle | Partielle, exclut une part des clients | Universelle |
| Transmissible en cadeau ou parrainage | Difficilement | Oui, naturellement |
| Dépendance à un tiers | Forte : deux écosystèmes fermés | Aucune |
La lecture utile de ce tableau n'est pas « qui l'emporte », mais « où ai-je un trou ». Un programme entièrement dématérialisé a trois trous béants : caisse fragile, clientèle partiellement exclue, aucune présence entre les visites. Un programme entièrement imprimé en a un seul, mais il est structurant : le client ne voit jamais son solde.
7. Le dispositif qui fonctionne : un identifiant, deux supports
Le montage qui tient dans la durée est simple : une carte PVC portant un code-barres ou un QR, le même identifiant disponible dans le wallet pour qui le veut, et votre base client comme unique source de vérité. Deux véhicules, un seul numéro, aucune réconciliation à faire.
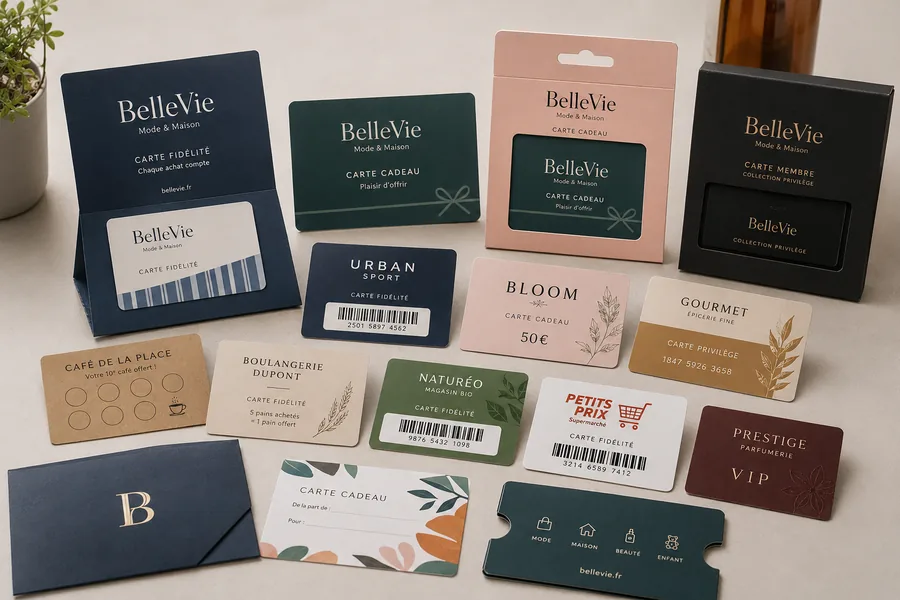
Concrètement, comment le même numéro vit dans les deux supports
- La base client attribue l'identifiant. Un numéro unique par client, au format attendu par votre logiciel de caisse. C'est lui, et lui seul, qui fait foi.
- La carte l'encode. Nous encodons ce numéro à partir de votre fichier de données et de la spécification de votre caisse : code-barres ou QR imprimé, puce ou piste si votre équipement le demande. Le numéro figure aussi en clair, comme filet de sécurité quand un code s'abîme. La production en série numérotée relève de l'impression à données variables.
- Le wallet le reprend à l'identique. La carte ajoutée au portefeuille mobile porte exactement le même numéro dans son QR : une seconde vitrine du même identifiant, pas un second programme.
- La caisse ne voit qu'un numéro. Qu'il arrive d'un scan de carte ou d'un scan d'écran, votre logiciel reçoit la même chaîne et retrouve la même fiche. Aucun doublon de compte, aucun solde à fusionner, aucune formation supplémentaire.
- Le client choisit son support, au jour le jour. Carte au portefeuille le samedi, téléphone le mardi : il n'a pas à trancher une fois pour toutes, et vous ne perdez jamais le rattachement du ticket.
Ce montage a un corollaire de conception à ne pas rater : le QR imprimé doit pouvoir servir aux deux usages — être scanné en caisse, et mener à l'ajout de la carte dans le portefeuille mobile. Selon le logiciel, cela peut exiger deux codes distincts, chacun avec un rôle clairement identifié ; ne demandez jamais à un encaisseur de choisir entre deux codes voisins. Les options de codification sont détaillées sur notre page cartes de fidélité à code-barres.
8. Choisir selon votre secteur
Le bon dosage entre les deux supports dépend de trois variables : la fréquence de visite, la part de clientèle à l'aise avec le numérique, et le rôle du geste d'accueil dans votre métier.
Commerce de proximité
Fréquence élevée, clientèle hétérogène, caisse sous tension aux heures de pointe. La carte physique porte le programme, le wallet reste une option proposée sans insistance. Le rappel visuel et la remise en main propre comptent plus ici qu'ailleurs, parce que la relation est personnelle.
Chaîne et réseau de magasins
Parc de caisses hétérogène, équipes renouvelées, besoin de mesure consolidée. Les deux supports sont nécessaires : la carte garantit que le programme fonctionne partout, y compris sur les caisses les plus anciennes, le wallet sert les clients à forte fréquence. Une seule série de numérotation pour tout le réseau, jamais deux plages indépendantes.
Salle de sport et club
Visite très fréquente, contrôle d'accès souvent intégré. La carte physique est ici presque incontournable : elle sert aussi de badge d'entrée et s'intègre aux tourniquets existants — voyez notre page carte de membre. Le wallet ajoute le solde de séances et l'échéance de l'abonnement, que la carte ne peut pas afficher.
Beauté et bien-être
Panier élevé, fréquence moyenne, valeur perçue centrale. La carte physique est un objet d'image autant qu'un outil : matière, finition et qualité d'impression participent au positionnement. Le wallet suit, sans remplacer la carte remise en fin de prestation.
Hôtellerie et restauration
Clientèle internationale, séjours espacés, forte part de passage. Le wallet est précieux pour le client qui revient tous les six mois et ne garderait jamais une carte. La carte physique garde deux fonctions fortes : la remise en main propre à l'accueil, et le lien avec les cartes cadeaux, qui pèsent lourd dans ces métiers.
Club, association et communauté
Le support est un signe d'appartenance avant d'être un outil de gestion. La carte physique domine largement, souvent avec photo ou numéro d'adhérent ; le wallet gère utilement l'échéance de cotisation.
9. Ce qu'il faut décider avant d'imprimer
Cinq décisions se prennent avant la production, et il est coûteux d'y revenir une fois la série en circulation.
- Le format du numéro. Longueur fixe ou variable, chiffres seuls ou alphanumérique, préfixe réservé pour distinguer une carte d'un article, clé de contrôle éventuelle. La spécification de votre logiciel de caisse prime — et le format retenu doit rester valide dans le wallet.
- Le type de code. Code-barres linéaire pour une compatibilité maximale avec les lecteurs anciens, QR si votre parc est équipé en lecteurs d'images et que vous visez le double usage caisse plus portefeuille mobile, NFC si le geste doit se faire sans sortir la carte. Inventoriez le parc réel avant de trancher.
- La quantité de départ. À partir de 100 cartes, calibrez la première série sur votre rythme de distribution des premiers mois, avec une plage de numérotation assez large pour absorber dix réassorts sans jamais recommencer la série.
- La durée de vie visée. Un programme pensé pour trois ans n'appelle ni la même épaisseur ni les mêmes finitions qu'une opération saisonnière. Le choix du support est détaillé sur notre page cartes PVC.
- Les mentions au dos. Renvoi vers vos conditions de programme, adresse du site, numéro en clair sous le code, et la place laissée à l'invitation d'ajout au portefeuille mobile. Cette zone se remplit vite : arbitrez-la au moment de la conception graphique.
Pour une vue d'ensemble des supports, des codifications et des finitions disponibles, notre page cartes de fidélité rassemble les configurations possibles.
10. Questions fréquentes
Faut-il abandonner la carte physique si nous passons au wallet ?
Non. Basculer intégralement dans le portefeuille mobile fait perdre trois choses : la fiabilité du passage en caisse quand un téléphone fait défaut, la part de clientèle qui n'utilise pas ces portefeuilles, et la visibilité de votre marque entre deux visites. Le wallet s'ajoute à la carte, il ne la remplace pas.
Une même carte peut-elle vivre dans le wallet et en version PVC ?
Oui, et c'est le montage recommandé. Le même identifiant est encodé sur la carte imprimée et repris à l'identique dans la carte du portefeuille mobile. Votre caisse reçoit la même chaîne dans les deux cas et retrouve la même fiche client : pas de doublon de compte, pas de solde à fusionner.
Le QR d'une carte PVC fonctionne-t-il pour ajouter la carte au wallet ?
Il peut, à condition que ce soit prévu dès la conception. Selon votre logiciel, le code qui sert au scan en caisse et celui qui mène à l'ajout dans le portefeuille ne sont pas toujours le même : dans ce cas, la carte porte deux codes, chacun avec un rôle et une position distincts, pour qu'aucune hésitation ne naisse au comptoir.
Quelle part de nos clients n'utilisera pas le wallet ?
Cela varie fortement selon le secteur et la zone de chalandise, et aucun chiffre général ne serait honnête. Mesurez chez vous : proposez les deux supports pendant un trimestre et comparez la répartition des scans en caisse. Vous aurez une donnée réelle plutôt qu'une moyenne de marché sans rapport avec votre clientèle.
Combien de cartes commander pour démarrer un programme mixte ?
La commande démarre à partir de 100 cartes. Prévoyez la série physique sur votre rythme de distribution des premiers mois plutôt que sur la totalité de votre base, puisqu'une partie des clients restera au portefeuille mobile. Réservez en revanche une plage de numérotation large dès le départ, pour que les réassorts prolongent la série au lieu de la recommencer. Demandez un devis en précisant votre volume et votre logiciel de caisse.
Le wallet rend-il la carte plastique obsolète sur le plan écologique ?
L'argument est plus nuancé qu'il n'y paraît. Une carte conçue pour durer plusieurs années, remise une fois et conservée, se compare mal à un support jetable. L'arbitrage se joue surtout sur la durée de vie et le taux de réémission : une carte solide, peu datée graphiquement et rarement remplacée, tient très bien la comparaison.
Articles connexes
Parler à un spécialiste de l'impression de carte
Construire un programme qui tient sur les deux supports ?
Indiquez-nous le format d'identifiant attendu par votre caisse, le type de code retenu et votre volume : nous encodons la série numérotée à partir de votre fichier de données, contrôlons la lecture avant expédition et livrons des cartes prêtes à être remises en main propre — compatibles avec la carte que vos clients ajouteront à leur portefeuille mobile.